V.09.30.0 – Somme Aggiuntive (cuneo fiscale)
Come noto, con la Legge 207 del 30/12/2024, cosiddetta legge di bilancio 2025, sono state introdotti, in sostituzione del cuneo contributivo erogato a titolo di decontribuzione al dipendente, delle somme aggiuntive per i redditi fino a 20.000,00 euro e sottoforma di detrazione per quelli compresi tra 20.000,00 e 40.000,00 euro.
In particolare, per i redditi fino a 20.000,00 euro, saranno erogate in busta paga delle somme come di seguito indicato:
| Reddito da | Reddito a | Aliquota |
| 0,00 | 8.500,00 | 7,10 |
| 8.500,01 | 15.000,00 | 5,30 |
| 15.000,01 | 20.000,00 | 4,80 |
In pratica, si applica all’imponibile fiscale del mese l’aliquota risultante dalla fascia di reddito stimato o a conguaglio nell’anno di riferimento.
Voci occasionali utilizzate dalla procedura per i dipendenti:
| Codice | Descrizione | Note |
| J25C | SOMME AGG. L.207/2024 | Erogate mensilmente |
| J25X | SOMME AGG. L.207/2024 CONG | Erogate con un conguaglio positivo |
| J25R | SOMME AGG. L.207/2024 REST | Trattenute con un conguaglio negativo |
Voci occasionali utilizzate dalla procedura per i collaboratori:
| Codice | Descrizione | Note |
| 25C | SOMME AGG. L.207/2024 | Erogate mensilmente |
| 25X | SOMME AGG. L.207/2024 CONG | Erogate/trattenute a conguaglio |
 |
| Si porta a conoscenza che, ad oggi, non è stata ancora emanata una circolare da parte dell’Agenzia delle Entrate. Pertanto, l’attribuzione del corretto codice tributo e le istruzioni relative all’attuazione del calcolo delle somme aggiuntive e dell’ulteriore detrazione, il cui calcolo attuale è stato effettuato interpretando letteralmente i commi presenti nella legge di bilancio 2025, saranno oggetto di un nuovo aggiornamento in cui si richiederà il ricalcolo dei dati. |
Per quanto riguarda i redditi compresi tra 20.000,01 e 40.000,00 euro, saranno indicate in modo figurativo in busta paga le ulteriori detrazioni che sono state utilizzate per abbattere l’imposta lorda, calcolate come di seguito indicato:
| Reddito da | Reddito a | Note |
| 20.000,01 | 32.000,00 | Sono calcolati 1.000,00 euro di ulteriore detrazione annua in rapporto ai giorni di detrazione spettanti rapportati al mese. |
| 32.000,01 | 40.000,00 |
Sono calcolati, applicando la seguente formula: 1.000,00 x [ ( 40.000,00 – Reddito ) / 8.000,00 ] euro di ulteriore detrazione annua in rapporto ai giorni di detrazione spettanti rapportati al mese. |
In pratica, per i suddetti redditi, si applica un’ulteriore detrazione, che per trasparenza sarà indicata sul cedolino, che abbatte l’imposta lorda e quindi non incide in modo diretto sul netto ma solo per una minor imposta netta del periodo.
Voci occasionali utilizzate dalla procedura per i dipendenti:
| Codice | Descrizione | Note |
| J25D | DET. ULT. L.207/2024 | Calcolata mensilmente |
| J25Z | DET. ULT. L.207/2024 CONG. | Calcolata a conguaglio |
Voci occasionali utilizzate dalla procedura per i collaboratori:
| Codice | Descrizione | Note |
| 25D | DET. ULT. L.207/2024 | Calcolata mensilmente |
| 25Z | DET. ULT. L.207/2024 CONG. | Calcolata a conguaglio |
Da notare che nel nuovo sistema di calcolo delle somme aggiuntive / ulteriore detrazione, gioca un ruolo essenziale la stima del reddito dell’anno, che, se non indicato manualmente dal cliente (operazione sconsigliata nella maggior parte dei casi), è calcolato come di seguito:
Se è stata barrata l’opzione “Applica regola del calcolo reddito progressivo” presente alla pagina “Altre opzioni” della gestione ditta – dati paghe (Scelta B02) (opzione tra l’altro consigliata), il valore è dato dalla seguente formula:
| Imponibile fiscale al mese precedente + imponibile fiscale del mese corrente + (Imponibile fiscale del mese corrente al netto delle voci non ricorrenti (*)) per il numero dei mesi restanti. |
(*) Il valore delle voci non ricorrenti è dato dalla sommatoria delle voci occasionali (scelta A08) pagina [Opzioni di stampa e altre info] a cui è stata barrata la casella “Voce non ricorrente” (vedi figura). La procedura ha provveduto a barrare automaticamente tutte le voci note, in particolare quelle che hanno il tipo trattamento indicato nella tabella seguente e la percentuale di assoggettamento fiscale pari a 100%.

| Cod. | Descrizione |
| APRE | Altri permessi retribuiti |
| PERE | Permessi retribuiti |
| ROLP | Riduzione orario lavorativo pagato |
| FEPA | Ferie pagate |
| STRA | Straordinario normale |
| GRVA | Gratifiche varie |
| XIII | Prima mensilità aggiuntiva |
| XIV | Seconda mensilità aggiuntiva |
| XV | Terza mensilità aggiuntiva |
| PRPR | Premi di produzione |
| PREC | Premio rendimento extracontrattuale |
| PRCA | Premio di risultato – CCNL Aziendale |
| PRCT | Premio di risultato – CCNL Territoriale |
| ARxx | Arretrati anno xxxx |
| UTAN | Una tantum contrattuale |
ovviamente, l’utente potrà rettificare il dato nella gestione voci, per una o più voci interessate, a seconda delle proprie esigenze.
in caso contrario, ovvero nel caso in cui non sia stata barrata l’opzione “Applica regola del calcolo reddito progressivo”, il calcolo, il calcolo è dato dalla formula:
| imponibile fiscale del mese corrente * 12 |
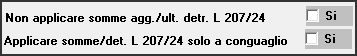
Infine, in relazione alle somme aggiuntive / ulteriore detrazione sopra menzionate, si è reso necessario aggiungere sull’anagrafica del dipendente, C00 => C01 (Dipendente – Dati generici), alla pagina [ANF/IRE] i campi indicati in figura utili nel caso in cui il dipendente richieda la non applicazione o, in alternativa l’applicazione solo in fase di conguaglio della norma in oggetto.

Con le stesse modalità è stata aggiornata l’anagrafica dei collaboratori, scelta B00 => B03 (Anagrafica collaboratore), dove alla pagina [Altri Dati 2] i campi indicati in figura.